Cât de scumpă ar trebui să fie casa pe care ți-o cumperi. Adrian Asoltanie: „Nu cred că ăsta e rolul vieții, să muncești numai pentru cărămizi și termopane”


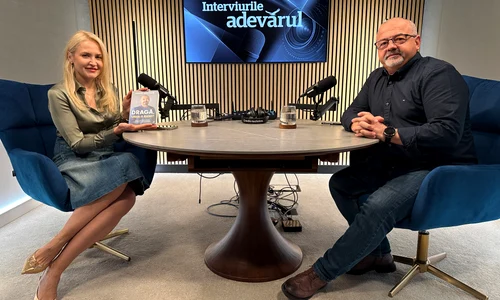
Visul de a avea propria locuință îi poate împinge pe români să ia credite pe 20 sau 30 de ani și să cumpere o casă mai mare decât își permit în realitate. Adrian Asoltanie, expert în educație financiară, a explicat la „Interviurile Adevărul” cât ar trebui să coste locuința raportat la veniturile familiei, cât din salariu ar trebui să meargă pe rată și de ce un credit dus la limită poate ajunge să ne oblige să renunțăm la alte lucruri ani la rând.
Două camere în loc de o garsonieră, apoi trei camere pentru că poate va apărea un copil sau va fi nevoie de un birou. Atunci când își cumpără o locuință, oamenii pot găsi ușor argumente pentru a urca bugetul, iar diferența de câteva zeci de metri pătrați se poate transforma într-o datorie mai mare pentru următoarele decenii.
Adrian Asoltanie, expert în educație financiară, spune că interesul românilor pentru proprietăți va rămâne ridicat, însă cumpărătorii au devenit mai precauți.
„Interesul pentru imobiliare va fi întotdeauna mare în România. Comportamentul însă se mai schimbă. Adică piața imobiliară, în momentul ăsta, s-a mai temperat puțin, s-a mai răcit puțin”, a declarat acesta la „Interviurile Adevărul”.
Dobânzile și incertitudinea privind veniturile îi fac pe unii cumpărători să se gândească mai mult înainte de a lua o decizie, explică Adrian Asoltanie. Chiar și persoanele care au acum venituri mari pot lua în calcul riscul ca situația lor financiară să se schimbe în următoarele luni.
Cu toate acestea, expertul spune că, în principiu, este adeptul achiziției unei proprietăți, pe care o consideră o modalitate de acumulare de capital.
„Din punctul meu de vedere, chiria, pe termen lung, este o hemoragie financiară. Adică poți să stai în chirie un an, doi, trei, până îți rezolvi alte elemente ale vieții. Dar, în momentul în care te-ai dumirit cât de cât și te-ai cam așezat într-o anumită zonă, atunci probabil cel mai bine ar fi să faci pasul către achiziția imobiliară”, spune el.
Cât ar trebui să coste apartamentul
Problema apare atunci când cumpărătorul se împrumută până la limita pe care o poate suporta în acel moment, fără să lase loc pentru o eventuală scădere a veniturilor sau o creștere a cheltuielilor.
Adrian Asoltanie spune că una dintre regulile pe care le folosește la cursurile sale este raportarea prețului locuinței la veniturile obținute în patru ani.
„În primul rând, valoarea locuinței ar trebui să se încadreze aproximativ pe la venitul pe patru ani. Adică îți faci totuși o socoteală: cam ce venituri ai înmulțite în patru ani, cam pe acolo totuși uită-te”, explică acesta.
Tentația este însă să creștem treptat bugetul. Cineva care ar putea locui într-o garsonieră ajunge să se gândească la două camere, apoi la trei, anticipând o căsătorie, apariția unui copil sau nevoia unui spațiu de lucru.
„Adică găsești foarte ușor argumente să treci de la 40 de metri pătrați la 80 de metri pătrați. Ceea ce, evident, înseamnă bani în plus”, continuă specialistul.
„Muncești toată viața numai pentru locuința respectivă”
Riscul este supraîndatorarea. Dacă veniturile scad sau dobânzile se modifică, o rată care părea suportabilă în momentul contractării creditului poate deveni o povară.
„După aceea muncești toată viața numai pentru locuința respectivă. Adică trebuie să tai de pe la viață, de pe la experiențe, de pe la alte chestii. Nu cred că ăsta e rolul vieții, să muncești numai pentru cărămizi și termopane”, completează Adrian Asoltanie.
În plus, un credit contractat la limita posibilităților financiare lasă mai puțin spațiu pentru plăți anticipate, care ar putea reduce durata împrumutului.
„Și iată cum te bagi singur, de fapt, într-o provocare pe care, mort-copt, trebuie să o duci 30 de ani”, spune expertul.
Regula pe care Adrian Asoltanie spune că o recomandă este ca rata să nu depășească 20-25% din veniturile disponibile, tocmai pentru ca familia să păstreze o marjă de siguranță în cazul în care situația financiară se schimbă.
În privința alegerii între un bloc nou și unul vechi, expertul pune mai multă greutate pe amplasarea proprietății.
„Zona bate blocul, dacă e nou sau vechi”, spune acesta și precizează că proprietățile pe care le deține, inclusiv locuința proprie, se află în blocuri vechi.
Cât despre posibilitatea unei scăderi puternice a prețurilor, acesta spune că nu se așteaptă la repetarea corecțiilor de 30-50% întâlnite în anumite zone după criza financiară precedentă. Observă însă semnale că dezvoltatorii pot deveni mai flexibili, de la discounturi până la bucătării mobilate sau locuri de parcare incluse în ofertă.







 Se încarcă comentariile...