Câți bani cash ar trebui să avem puși deoparte. Diferenţa dintre „fondul de urgenţă” şi „fondul de rezervă”, explicată de un expert


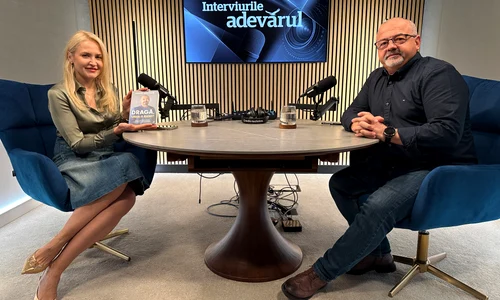
O rezervă financiară ne poate ajuta să trecem mai ușor peste cheltuieli neprevăzute sau perioade în care veniturile scad. La „Interviurile Adevărul”, Adrian Asoltanie, expert în educație financiară, a explicat ce sumă ar trebui să avem la îndemână oricând.
Într-o perioadă în care veniturile și cheltuielile trebuie urmărite mai atent, sumele de bani puse deoparte, ca rezerve, pot face diferența atunci când apare o situație neprevăzută. Adrian Asoltanie, expert în educație financiară, a explicat la „Interviurile Adevărul” cum ar trebui să ne organizăm rezervele și de ce este important să avem un fond de urgență și unul de siguranță.
Discuția a pornit de la modul în care își poate organiza o familie bugetul într-o perioadă economică dificilă, de la veniturile suplimentare și cheltuielile curente până la credite, mașină și banii care ar trebui păstrați pentru situații neprevăzute.
Fondul de urgență
Prima rezervă despre care vorbește Adrian Asoltanie este fondul de urgență, destinat situațiilor mici care pot apărea de la o zi la alta și pentru care avem nevoie de bani pe loc, pentru care recomandă să păstrăm în casă între 1.000 și 2.000 de lei cash.
„Fondul de urgență înseamnă între 1.000 și 2.000 de lei cash în casă, pentru mici neprevăzute, mici urgențe: se sparge o țeavă, cel mic a pățit ceva, sună mama că are nevoie urgentă. Deci, întotdeauna ajută să ai o sumă de bani cash în casă, am zis eu, între 1.000 și 2.000 de lei. Ăsta e fondul de urgență”, a explicat Adrian Asoltanie.
Este, practic, suma la care ar trebui să putem apela imediat atunci când apare o problemă urgentă, care nu poate fi amânată.
Fondul de siguranță ar trebui să acopere trei luni de cheltuieli
Pentru situațiile în care problema nu mai este una punctuală, ci una care afectează veniturile totale ale familiei, Adrian Asoltanie recomandă o rezervă mai consistentă. Fondul de siguranță ar trebui să permită plata cheltuielilor pentru o perioadă în care veniturile scad sau dispar.
„După aceea, evident că viața, mai ales în contextul ăsta, îți dă niște provocări și mai consistente, unde 1.000 de lei nu sunt suficienți și aici avem nevoie de ceea ce eu numesc fondul de siguranță. Ăsta ar trebui să-ți acopere măcar vreo trei luni de zile de cheltuieli, pentru că rolul lui e să te protejeze de lovituri serioase, cum ar fi probleme cu jobul sau cu venitul, pierderea jobului sau scăderea lui, nu mai merge businessul, soțul sau soția și-a pierdut jobul”, a mai spus Adrian Asoltanie.







 Se încarcă comentariile...