Exclusiv România, în recesiune. Când vor simți românii revenirea în propriile buzunare


Economia României a scăzut cu 0,7% în prima jumătate a anului, iar revenirea anticipată de BCR nu va ajunge prea curând în buzunarele populației. Ciprian Dascălu, economistul-șef al băncii, estimează că puterea de cumpărare ar putea începe să crească abia în 2027, în cel mai favorabil scenariu. Relansarea depinde însă de reducerea inflației și de absența unor noi șocuri externe.
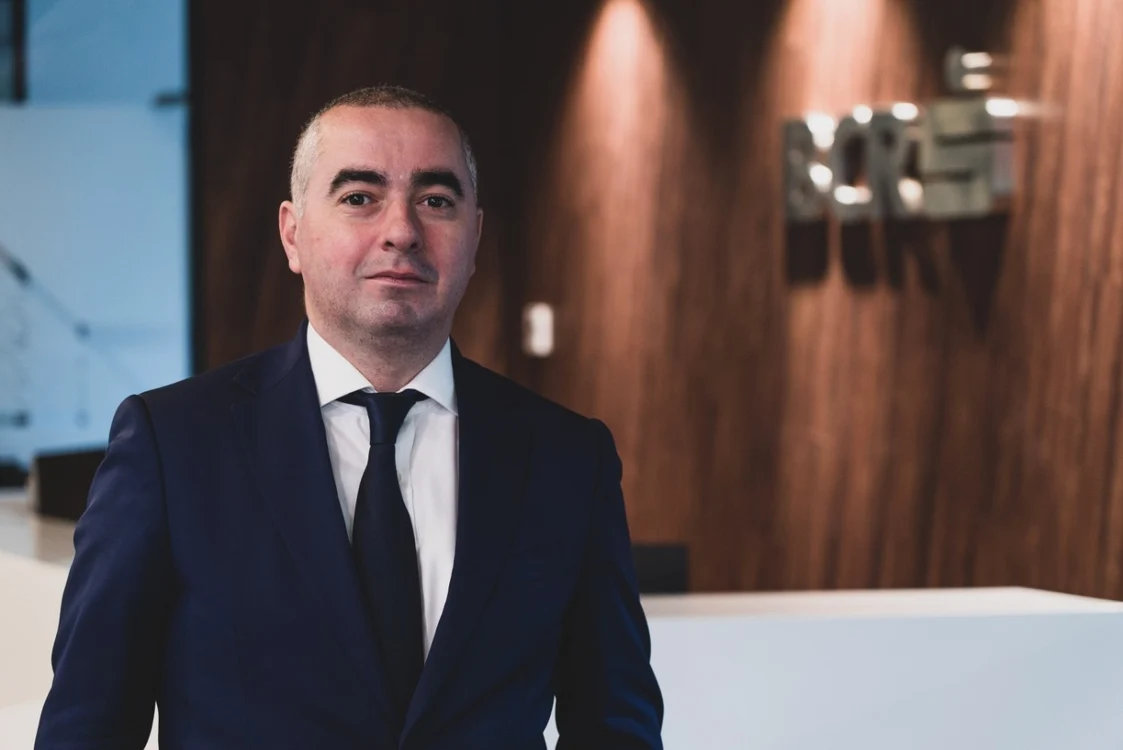
Totodată, dinamica anuală trimestrială ar urma să redevină pozitivă din trimestrul al patrulea, menționează experții BCR într-un raport intitulat „Răbdarea se epuizează”. Într-un interviu pentru „Adevărul”, economistul-șef Ciprian Dascălu explică momentul în care România ar putea reveni pe creștere economică, iar avansul să se regăsească și în buzunarele cetățenilor.
Adevărul: România a ratat PNRR, iar perspectivele pentru anii viitori sunt neclare, mai ales că se vorbește despre diminuarea fondurilor UE. Cum va reuși România să se descurce într-un moment atât de complicat, pe măsură ce banii europeni se vor împuțina, probabil, în anii ce urmează?
Ciprian Dascălu: Pentru moment, fondurile europene sunt disponibile, însă pe cadrul multianual absorbția este destul de scăzută, pentru că resursele au fost alocate cu prioritate în absorbția PNRR-ului. Dacă nu mă înșel, 31% e gradul de absorbție. Deci, cel puțin pentru următorii ani sau pentru exercițiul acesta, care înseamnă 2027 plus doi ani, până prin 2029, resursele sunt deja aprobate. Este adevărat că încă nu știm ce se va întâmpla în următorul exercițiu, cum se va negocia și care vor fi alocările, dar deocamdată există posibilitatea unei tranziții către investiții din programul de coeziune și, de ce nu, și prin programul SAFE.
Riscă România să ajungă în situația în care, după ani de creștere, se va plafona, așa cum s-a întâmplat cu Portugalia, Italia sau Spania, care încep să fie ajunse din urmă sau depășite de Cehia, Slovenia și Polonia?
Spania, după ce a trecut prin reforme destul de nepopulare în urma crizei datoriilor, a ajuns unul dintre performerii în termeni de creștere economică în ultimii ani. Dar, din nou, trebuie spus că, spre deosebire de noi, ei au avut deschidere către reforme și vedem că la ei încep să se arate beneficiile. Pentru că aceasta este ideea: este nevoie de reforme pentru a avea o creștere economică serioasă și sănătoasă, iar la noi nu a fost cazul.
Lecția poloneză. Cât ne costă lipsa reformelor structurale și a educației
La ce reforme vă gândiți în primul rând?
Reformele sunt aceleași reforme structurale de care se vorbește de atâta timp. Inclusiv dacă ne uităm la cheltuielile cu Cercetarea și Dezvoltarea (R&D), România este mult sub țintele asumate și se află la coada UE. Să zicem că, din perspectiva infrastructurii, lucrurile s-au îmbunătățit semnificativ în ultima perioadă și asta deschide posibilitatea de a accesa zone unde gradul de ocupare a forței de muncă e mai redus și salariile mai mici. Așadar, zona de est ar putea deveni ceva mai competitivă pe măsură ce ajung conexiunile de infrastructură acolo.
Altfel, unii și-au învățat lecțiile. Vedem și partea negativă în acest moment: Italia este într-o zonă cu creștere economică foarte scăzută și cu un potențial redus. Dar vedem și țări din regiune... Cehia stă deja mult mai bine, iar Polonia este un exemplu clar: au rezultate și se vede. Dacă ne uităm pe partea de educație, pe numărul de absolvenți cu studii superioare și pe rezultatele lor la testele PISA, se observă cum Polonia a avut unul dintre cele mai accentuate ritmuri de creștere economică din regiune. Iar noi, dacă ne uităm în ultimii trei ani, am avut creșteri subunitare, iar anul acesta înregistrăm chiar o scădere.
Dacă ne raportăm la faptul că aveam un PIB potențial estimat undeva între 2% și 2,5%, am avut în 2024 în jur de 0,9%, în 2025 în jur de 0,7%, iar anul acesta probabil vom termina în teritoriul negativ. Suntem deja în al treilea an cu creștere semnificativ sub potențial, iar una dintre cauze este lipsa unei forțe de muncă bine calificate.
Ce creștere economică ar trebui să aibă România, procentual, conform potențialului său real?
Noi estimăm potențialul de creștere undeva la 2,2% – 2,3%. Vorbim de o creștere economică ce nu ar crea presiuni inflaționiste și ar asigura un nivel optim de ocupare a forței de muncă. Cam asta ar fi o estimare.
Taxele pe cifra de afaceri și energia scumpă gonesc investitorii
Pe fondul războaielor din Ucraina și Orientul Mijlociu, se discută despre o încetinire economică globală. În particular, pentru cazul României, de ce scad tot mai mult investițiile străine?
În primul rând, dacă ne uităm la diverse sondaje derulate în rândul companiilor, principalul factor care descurajează investițiile este lipsa de predictibilitate fiscală. În anumite cazuri, problema o reprezintă impozitarea, cum ar fi acel impozit pe cifra de afaceri care afectează companiile mari, adică tocmai cele care investeau. Probabil asta explică deciziile unor companii de a nu mai investi sau de a-și realoca investițiile în alte țări.
Românul din elita Universității Stanford care învăță AI-ul să rezolve foametea și crizele globaleUn alt factor citat foarte des îl reprezintă costul ridicat al energiei. Dacă ne uităm la prețurile la energie electrică pentru consumatorii non-casnici, Europa de Est nu stă bine deloc, iar România are printre cele mai mari costuri.
Capcana creșterii bazate pe consum
Există și voci care susțin că avansul economic de până acum, de peste 2% în anumiți ani, nu a fost unul sănătos, fiind susținut în principal de consum. Cum evaluați această opinie?
A fost o creștere nesănătoasă în perioada în care au început să se creeze dezechilibrele, între 2015 și 2020. Consumul mergea deja foarte bine, dar s-a împins masiv pe creșterea salariilor, chiar cu efecte negative asupra productivității. În domeniile în care costurile salariale contează mult, mai ales cele care folosesc forță de muncă mai puțin calificată — am văzut pierderi de locuri de muncă. Acel model bazat pe stimularea consumului a fost cauza dezechilibrelor care au ieșit la suprafață în anii următori.
Pe de altă parte, vedem și un paradox: de multe ori, chiar economiștii care criticau creșterea pe bază de consum susțin acum că frânarea consumului dăunează enorm economiei.
Este normal că trebuie găsit un echilibru, dar nu există o altă soluție rațională la această ajustare fiscală. Alternativa ar fi fost o ajustare mai puțin controlată și mult mai severă din partea piețelor. Ajustarea fiscală vine după un slippage (derapaj) fiscal foarte mare, de la un deficit enorm de 9,3%. Oricum am lua-o, nu este simplu și nu reușim să reechilibrăm lucrurile ușor.
Când am putea spera la o revenire economică sesizabilă, pe baza datelor actuale?
Noi ne așteptăm ca anul viitor economia să crească foarte aproape de potențial (avem un 2,2% estimat). Există semne de îmbunătățire în trimestrul 3: PMI-ul pe industria manufacturieră a fost două luni consecutive în zona de expansiune, iar în Germania indicatorii de încredere din ultimele luni au arătat mai bine. Cererea externă poate angrena din nou lanțurile de producție din România.
Este posibil să vedem o ușoară revenire a consumului pe fondul scăderii inflației, după ce dispar efectele de bază din iulie și august. Structura PIB-ului pe trimestrul 2 și evoluția investițiilor au arătat o performanță îmbucurătoare, iar investițiile în infrastructura mare vor avea un impact pozitiv asupra potențialului de creștere.
Deci ați întrezări o mică luminiță la capătul tunelului, dacă nu intervin alți factori neprevăzuți?
Da, dar doar dacă nu apar alte șocuri. Economia globală a trecut prin pandemia de COVID-19, războiul din Ucraina și conflictul din Orientul Mijlociu, șocuri de cerere urmate de șocuri de ofertă, inflație ridicată și erodarea puterii de cumpărare.
Când te afli într-o economie precum cea a României, astfel de șocuri externe te găsesc cu deficite gemene foarte mari. De la COVID încoace, cea mai bună performanță pe deficit bugetar a fost de 5,8%, iar în rest am depășit constant 6% din PIB. În același timp, deficitul de cont curent a rămas la 7-8%. O economie cu aceste deficite și cu nevoi mari de finanțare la costuri ridicate este mult mai vulnerabilă.
Totuși, alte țări din zonă stau mult mai bine, fie că vorbim de Ungaria sau mai ales Polonia. De ce această diferență?
Deficitul de cont curent al României este un outlier în regiune: noi suntem la -7%/-8%, în timp ce Polonia, Cehia sau Ungaria sunt între -1% și +1%. Ei au avut derapaje fiscale recente cauzate de ciclurile electorale, dar noi am avut aceste derapaje mult mai ample și mult mai devreme.
Participarea României la războiul din Ucraina, noua intoxicare din online. General: „E o nebunie”Ne putem aștepta la noi creșteri de taxe și impozite în continuare?
Da, ne putem aștepta și la noi creșteri, pentru că se vorbește intensiv despre așa-zisa reformă fiscală. Dacă există decizia politică de a crește anumite cheltuieli, pentru a menține planul de consolidare fiscală va trebui să se ia măsuri de compensare prin taxe. Indicatorii de încredere economică sunt la un nivel foarte redus. Venim după câțiva ani în care salariile au avansat în termeni reali, iar la primul semn de erodare a câștigurilor am văzut o scădere puternică a încrederii consumatorilor. Fără o revenire a acesteia, va fi greu de văzut o relansare a cererii interne.
Când scade inflația și când vor respira ușurați românii
Dacă ar fi să vorbim din perspectiva cetățeanului obișnuit, care simte dureros inflația dublată de creșterea taxelor și scăderea nivelului de trai, când se va simți o îmbunătățire și în buzunarul omului?
Abia din 2027, în cel mai fericit caz, vom vedea o creștere resimțită de cetățeanul de rând. Pentru anul viitor ne așteptăm la o creștere salarială ușor pozitivă în termeni reali, după ce anul acesta venitul real a terminat ușor în teritoriul negativ. Venim totuși după 2023 (creștere reală a salariilor de +4,4%) și 2024 (+7,4%). Reacția consumatorilor la acest șoc de erodare a puterii de cumpărare mi se pare asimetrică și amplificată de percepție.
La ce nivel estimați inflația pentru finalul anului viitor?
La finalul anului viitor estimăm inflația la 4,3%. Ne apropiem de media europeană, deși rămânem încă sus, dar va fi o dezinflație semnificativă, o reducere la mai mult de jumătate.









 Se încarcă comentariile...