Fidelis, dobânzi de până la 7,75% în noiembrie. Cum se compară cu depozitele bancare


Titlurile de stat Fidelis din ediția de noiembrie oferă dobânzi de până la 7,75% pe an în lei și de până la 6,60% în euro, potrivit unei analize publicate de Adevărul Financiar. Comparația cu depozitele bancare arată însă că un randament neimpozabil nu înseamnă automat și cel mai mare câștig la finalul perioadei de economisire.
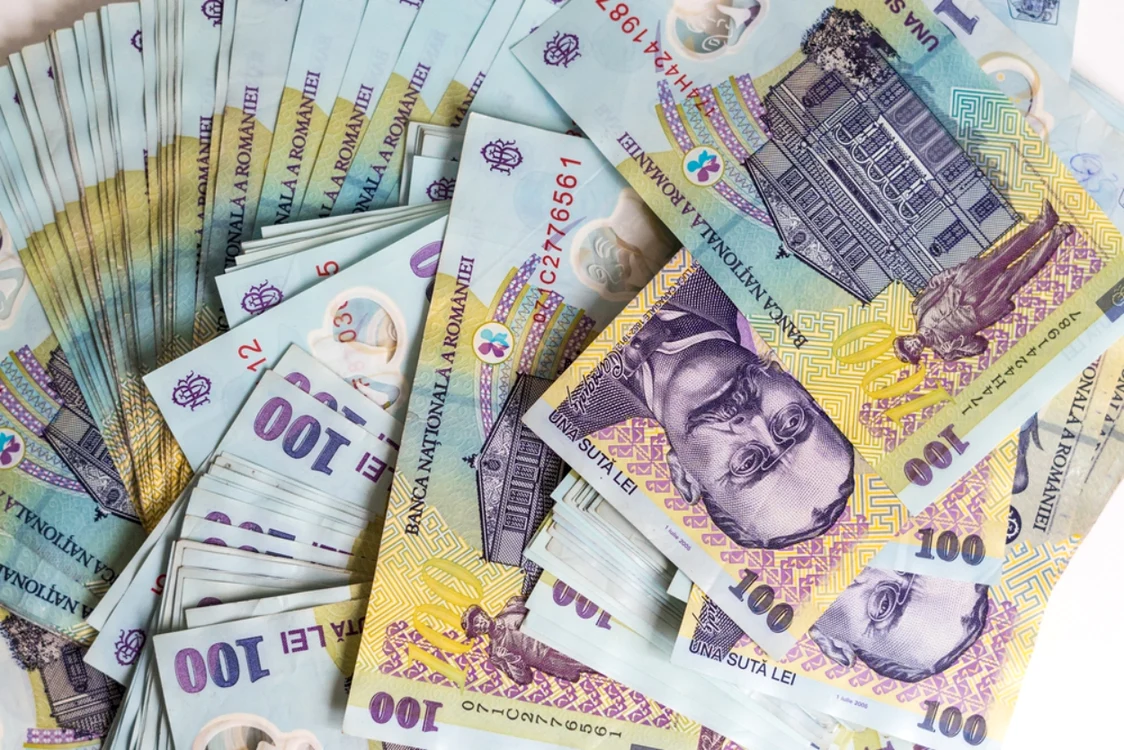
În lei, dobânzile standard prezentate în analiză sunt de 6,60% pe an pentru scadența de doi ani, 7,15% pentru patru ani și 7,75% pentru zece ani. Prin urmare, dobânda maximă nu poate fi comparată direct cu cea a unui depozit pe unul sau doi ani, fără a lua în calcul diferența de maturitate.
Cât aduc 10.000 de lei economisiți pe doi ani
Pentru o investiție de 10.000 de lei în Fidelis la dobânda anuală de 6,60%, câștigul este de 660 de lei pe an, respectiv 1.320 de lei în doi ani. Calculul prezentat de publicație presupune păstrarea titlurilor până la scadență și încasarea cupoanelor fără reinvestirea lor.
Pentru aceeași sumă și aceeași perioadă, depozitul TBI Bank cu dobândă de 7,50% pe an aduce un câștig net estimat la 1.350 de lei, potrivit datelor FinZoom citate în analiză. Diferența față de Fidelis este de 30 de lei în favoarea depozitului. În comparația publicată, câștigurile nete estimate pentru Raiffeisen Bank și Banca Transilvania sunt mai mici: 1.138,75 lei, respectiv 1.052,88 lei.
Regimul fiscal explică o parte din diferențe. Potrivit sursei citate, dobânzile Fidelis sunt neimpozabile, în timp ce dobânzile bancare sunt supuse unui impozit de 10%, reținut la sursă. Astfel, o dobândă bancară brută de 7% aduce 630 de lei pentru un depozit de 10.000 de lei pe un an, înainte de eventuale alte costuri. Veniturile din dobânzi bancare pot conta și la stabilirea CASS, în funcție de veniturile cumulate și de pragurile fiscale aplicabile.
Accesul la bani înainte de scadență poate schimba rezultatul
Titlurile Fidelis pot fi vândute la Bursa de Valori București înainte de scadență, dar prețul poate fi mai mic decât valoarea nominală. Analiza avertizează că o creștere a dobânzilor din piață poate reduce atractivitatea titlurilor deja emise, cu dobândă fixă, și implicit prețul lor. Într-un asemenea moment, investitorul care vinde poate recupera mai puțin decât suma plasată inițial.
În cazul depozitelor bancare, retragerea anticipată poate duce la pierderea dobânzii, în funcție de contract. Publicația amintește și protecția oferită de schemele de garantare: depozitele eligibile sunt acoperite până la echivalentul a 100.000 de euro pentru fiecare deponent, la fiecare bancă participantă.
Dincolo de dobânda afișată, analiza subliniază rolul inflației: un randament fix nu garantează păstrarea puterii de cumpărare pe întreaga durată a investiției. Comparația dintre Fidelis și depozite trebuie să țină cont de câștigul net, de momentul în care economisitorul va avea nevoie de bani și de condițiile concrete ale fiecărei oferte.





 Se încarcă comentariile...