Avertismentul unui celebru economist pentru 2027: de ce nu mai este suficient un loc de muncă sigur și cum trebuie pregătit un plan B


Anul 2027 ar putea aduce provocări care îi vor obliga pe români să fie mai atenți la bani, la investițiile pe care le fac și la siguranța veniturilor lor. Cristian Năsulea, profesor de economie mondială, explică ce investiţii ar trebui evitate într-o perioadă de criză.
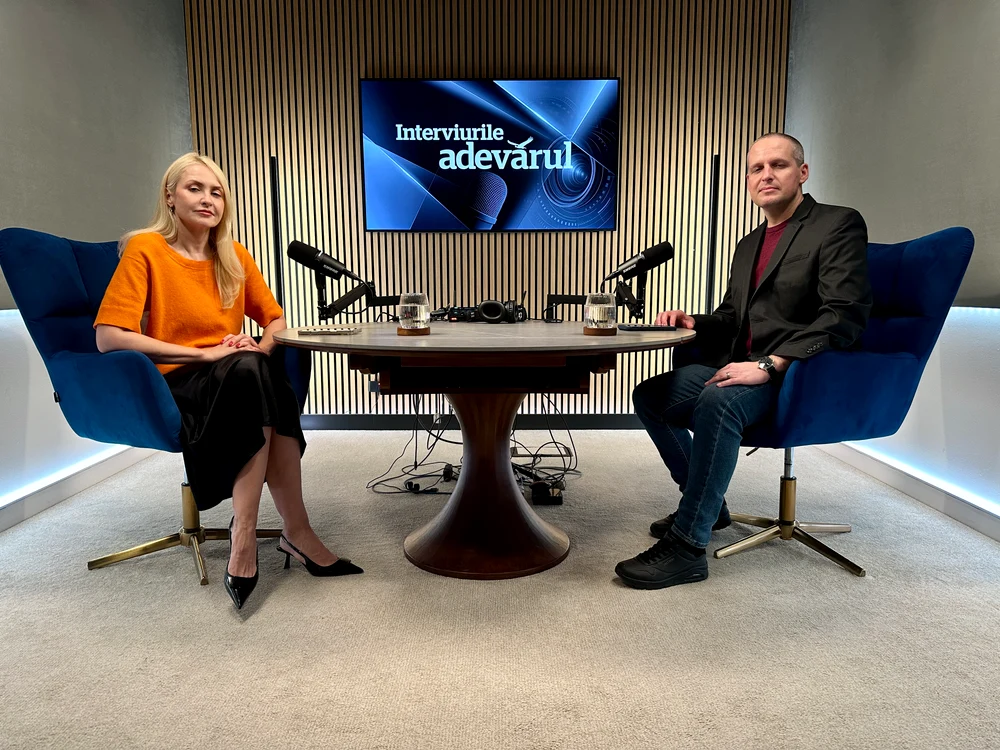
Cristian Năsulea, profesor de economie mondială, a explicat, la „Interviurile Adevărul” la ce ar trebui să fie atenți românii atunci când își iau angajamente financiare și cum se pot pregăti pentru schimbările economice din perioada următoare.
În perspectiva anului 2027, expertul recomandă prudență în deciziile financiare, mai ales în cazul achizițiilor imobiliare făcute prin credit, dar și pregătirea unui plan de rezervă pentru situația în care locul de muncă sau domeniul de activitate nu mai oferă siguranța de până acum.
„E foarte important să nu faci greșeli”
Într-un context economic marcat de incertitudine, una dintre cele mai importante recomandări ale lui Cristian Năsulea este ca oamenii să analizeze cu atenție deciziile financiare majore și să evite asumarea unor riscuri pe care nu le pot susține. Potrivit acestuia, greșelile legate de finanțele personale pot avea consecințe mult mai serioase atunci când economia traversează o perioadă dificilă.
„Să luăm decizii financiare mai bune decât am luat vreodată. Când ai situații de criză sau situații care merg spre criză, e foarte important să nu faci greșeli. Pentru că o greșeală în zona finanțelor personale doare mult mai tare atunci când lumea nu este liniștită”, a explicat specialistul la „Interviurile Adevarul”.
Un exemplu concret este achiziția unei locuințe printr-un credit, în condițiile în care valoarea imobilului poate scădea, iar dobânda împrumutului poate crește. O asemenea combinație poate pune presiune pe bugetul personal, în special în cazul celor aflați la început de drum, care se gândesc să își cumpere prima locuință.
„Nu cumpărați un apartament care se devalorizează ulterior cu un credit, cu o dobândă care crește în același timp. E o chestiune unde e un risc destul de mare, din păcate, pentru oamenii la început de drum, care poate fix acum se gândesc că și-ar cumpăra o casă”, este recomandare făcută de Christian Năsulea.
România se numără printre țările cu o pondere foarte ridicată a persoanelor care locuiesc în locuințe aflate în proprietatea lor. Cu toate acestea, spune Năsulea, faptul că deținerea unei case este un obiectiv important pentru mulți români nu înseamnă că orice moment este potrivit pentru o asemenea investiție.
„E bine că România este una dintre țările din lume cu cel mai mare procent de proprietari de case, proprietari care locuiesc în case proprietate personală, dar decizia de a face acest lucru trebuie făcută cu grijă întotdeauna și trebuie făcută cu și mai mare grijă acum, când nu știm ce se întâmplă cu dobânda, ce se întâmplă cu inflația, ce se întâmplă cu veniturile noastre în viitorul imediat. Nu mai vorbim de următorii 30 de ani, perioada pe care va trebui să plătești creditul”, spune rpofesorul în economie mondială, punctând faptul că este esențial să luăm în calcul şi scenariile nefavorabile.
„Deci acesta este: nu faceți, nu luați decizii financiare care sunt dubitabile, care s-ar putea să se dovedească a fi greșite.”
Piaţa muncii este foarte volatilă
Pe lângă gestionarea atentă a banilor, Cristian Năsulea recomandă ca fiecare dintre noi să se gândească la alternative profesionale, în eventualitatea în care activitatea din care obține în prezent venituri nu va mai fi necesară sau nu va mai putea fi desfășurată în aceleași condiții.
Schimbările economice și tehnologice pot afecta atât sectorul public, cât și mediul privat. Chiar și persoanele care lucrează în domenii creative sau care au avut până acum venituri stabile ar putea fi nevoite să își regândească activitatea.
Ceri un salariu mai mare? Motivul surprinzător pentru care poți fi judecat mai dur decât colegii tăi„Ce să facem toți, aici este o chestiune la care cu siguranță mă includ și eu. Trebuie să stăm și să ne gândim ce oportunități există, ce aș putea face în situația în care activitățile mele curente dispar, pentru că nu mai e nevoie de munca pe care am depus-o până acum.
Se poate întâmpla și aproape sigur se va întâmpla cu funcționarii publici. Este o chestiune unde e mai clar decât în alte zone, pentru că suntem și foarte în urmă din acest punct de vedere. Dar se poate întâmpla și dacă lucrezi la privat, într-un domeniu unde poate ai depus o muncă foarte creativă până acum, care era sigură, care îți aducea venituri solide și consistente și pe care te puteai baza.
Dar lucrurile acestea, în contextul actual, se pot schimba”, avertizează el.
În acest context, un plan de rezervă nu ar trebui să rămână doar o idee la care oamenii se gândesc atunci când apar probleme. Năsulea subliniază că o alternativă profesională este cu atât mai utilă cu cât a fost deja pusă în practică, măcar la scară redusă, înainte ca situația să impună o schimbare.
Cum arată un „plan B” bun
Profesorul de economie mondială atrage atenția că pregătirea pentru o eventuală schimbare profesională presupune mai mult decât identificarea unor variante teoretice. Ideal ar fi ca oamenii să înceapă din timp o activitate alternativă, care le-ar putea aduce venituri suplimentare și care, în anumite condiții, ar putea deveni principala lor sursă de câștig.
„Și atunci, un plan B, și când spun plan B, aici, iarăși, este o chestiune care este poate greu de acceptat, dar asta este buna practică în materie de plan B.
Un plan B bun este cel pe care l-ai deja implementat. Adică e planul B unde două ore pe săptămână lucrezi deja la business-ul de retail online, de produse importate de undeva, luate de undeva, în așa fel încât să-ți rotunjești veniturile. Asta e un plan B bun într-o lume care se schimbă atât de dinamic”, spune el.
Câți bani cash ar trebui să avem puși deoparte. Diferenţa dintre „fondul de urgenţă” şi „fondul de rezervă”, explicată de un expertAșadar, recomandarea este să nu depindem exclusiv de o singură sursă de venit. O activitate secundară începută din timp poate oferi mai multă flexibilitate dacă apar schimbări neprevăzute.
Pentru cei care nu sunt încă pregătiți să înceapă o astfel de activitate, expertul recomandă măcar identificarea concretă a opțiunilor disponibile. Astfel, în cazul pierderii locului de muncă sau al schimbării condițiilor profesionale, decizia nu va trebui luată de la zero, sub presiunea momentului.
„Dacă nu poți să mergi până acolo încât să te apuci de treabă deja și să ai un plan care să fie foarte solid, atunci măcar pregătește lista. Lista cu lucrurile pe care le poți face, pe care ai vrea să le faci în situația în care ești forțat de împrejurări să îți reconfigurezi activitatea profesională”, recomandă specialistul.






 Se încarcă comentariile...