Vinzi un teren la același preț în euro după 27 de ani. De ce poți ieși în pierdere


Să vinzi un teren cu aceeași sumă în euro pe care ai plătit-o la cumpărare nu înseamnă că ți-ai recuperat investiția în termeni reali. Inflația reduce puterea de cumpărare, iar tratamentul fiscal poate schimba substanțial suma cu care rămâi. Totuși, simplul fapt că terenul este construibil nu înseamnă automat că vânzătorul datorează TVA, arată expertul contabil judiciar Daniel Udrescu într-un articol publicat pe JURIDICE.ro.
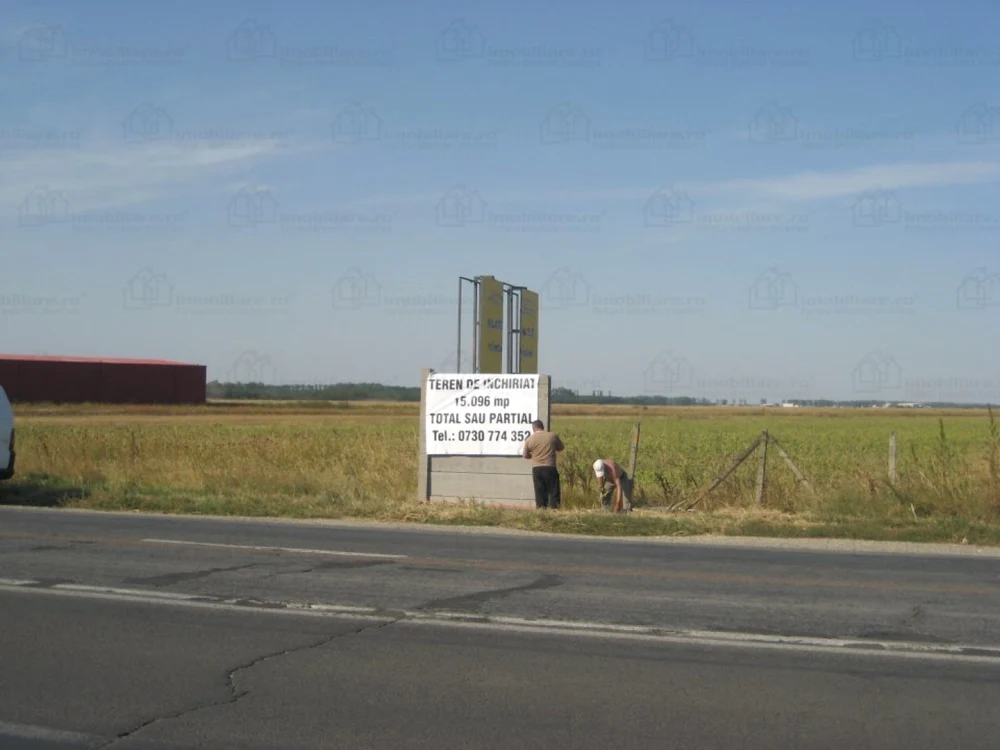
Un exemplu arată diferența dintre cifrele din acte și rezultatul economic. Un proprietar cumpără un teren în 1999 cu 5 miliarde de lei vechi, echivalentul a aproximativ 384.290 de euro la cursul folosit în analiză. În octombrie 2026, îl vinde cu aceeași sumă în euro.
Câștigul nominal în euro este zero. În lei, însă, prețul de vânzare din exemplu ajunge la aproximativ 2,05 milioane, față de costul istoric de 500.000 de lei, exprimat după denominare. Apare astfel o diferență de peste 1,55 milioane de lei. Aceasta nu dovedește, singură, existența unui câștig impozabil.
Teren construibil nu înseamnă automat TVA
Prima întrebare este în ce calitate vinde proprietarul: își valorifică un bun personal sau desfășoară o activitate economică imobiliară?
Vânzarea ocazională a unui teren din patrimoniul personal poate rămâne în afara sferei TVA. Situația poate fi diferită atunci când terenurile sunt cumpărate pentru revânzare, sunt dezvoltate ori sunt valorificate prin demersuri comerciale specifice unei afaceri.
Nici numărul tranzacțiilor, privit izolat, nu oferă răspunsul. O singură vânzare nu este obligatoriu una privată, după cum existența altor vânzări nu transformă automat orice teren al proprietarului într-un bun al unei afaceri.
Nici depășirea plafonului de scutire de 395.000 de lei nu transformă, prin ea însăși, o vânzare privată într-o operațiune supusă TVA. Mai întâi trebuie stabilită natura activității, apoi regimul fiscal aplicabil.
Cât poate conta încadrarea fiscală
În exemplul analizat, dacă terenul este vândut din patrimoniul personal, după o deținere mai mare de trei ani, impozitul pe transfer este, în principiu, de 1% din valoarea tranzacției. La suma folosită în simulare, înseamnă aproximativ 20.518 lei, sub rezerva regulilor de stabilire a valorii impozabile.
Un scenariu fiscal mult mai costisitor presupune îndeplinirea unor condiții distincte: vânzarea este supusă TVA, taxa este suportată din prețul final convenit, iar venitul este încadrat separat ca provenind dintr-o activitate independentă.
În aceste ipoteze și cu celelalte premise de calcul din analiză, TVA, impozitul pe venit și contribuțiile la pensii și sănătate ar însuma aproximativ 523.792 de lei, echivalentul a 98.100 de euro. Din prețul de circa 384.290 de euro ar rămâne aproximativ 286.190 de euro.
Acesta este însă un scenariu condiționat, nu o factură fiscală aplicabilă oricărui proprietar. Încadrarea unei vânzări în sfera TVA nu atrage automat și impozitarea ca activitate independentă.
Aceiași euro, mai puțină putere de cumpărare
Dincolo de taxe, intervine inflația. Aceeași sumă în euro nu mai cumpără, după 27 de ani, aceleași bunuri și servicii.
Analiza folosește o ipoteză de inflație cumulată în zona euro de aproximativ 79,84%. În această ipoteză, investiția inițială de circa 384.290 de euro ar avea nevoie de aproximativ 691.108 euro în 2026 pentru a-și păstra puterea de cumpărare. Procentul este estimativ, nu un calcul definitiv bazat pe indicii lunari aferenți celor două momente.
Dacă se adaugă și scenariul fiscal descris, diferența dintre capitalul necesar pentru conservarea puterii de cumpărare și banii rămași proprietarului se apropie de 405.000 de euro. Nu toată această diferență reprezintă taxe: o parte reflectă erodarea banilor prin inflație.
Concluzia: prețul nu spune întreaga poveste
Vânzarea la același preț în euro nu garantează recuperarea valorii reale a investiției. Dar nici diferența mare dintre prețul actual în lei și costul de acum aproape trei decenii nu justifică automat toate obligațiile fiscale din simulare.
Elementul decisiv este încadrarea juridică a tranzacției, susținută de istoricul terenului, utilizarea lui, activitatea proprietarului și condițiile contractului. Regimul fiscal rezultă din fapte și din lege, nu din alegerea contribuabilului și nici dintr-un simplu calcul al diferenței de preț.








 Se încarcă comentariile...