Regula de „patru ani” a unui expert financiar pentru cei care vor să-și cumpere o locuință


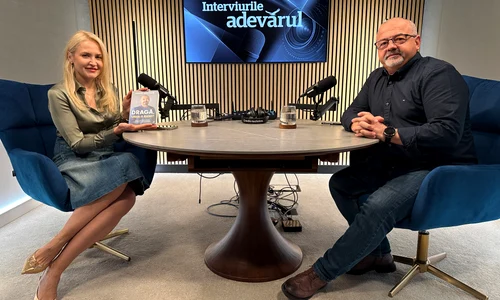
Achiziția unei locuințe este de preferat unei chirii pe termen lung, a spus la „Interviurile Adevărul” expertul în educație financiară Adrian Asoltanie, care a explicat însă că, înainte de a lua un credit, cumpărătorul trebuie să-și stabilească un buget realist, raportat la venituri.
Potrivit lui Adrian Asoltanie, nu este nimic în neregulă cu statul în chirie pentru o perioadă. Poate fi o soluție bună pentru cineva care încă nu s-a stabilizat profesional sau are alte lucruri de rezolvat. Însă, pe termen lung, chiria devine o „hemoragie financiară”.
„Poți să stai în chirie un an, doi, trei, până îți rezolvi alte elemente ale vieții. Dar, în momentul în care te-ai dumirit cât de cât și te-ai cam așezat într-o anumită zonă, atunci probabil cel mai bine ar fi să faci pasul către achiziția imobiliară”, consideră expertul.
Cum piaţa imobiliară din România nu este deloc una ieftină, cei mai mulţi dintre cei care vor să-şi cumpere o locuinţă nu o pot face decât apelând la credite.
„Evident, fiind sume destul de mari, o parte din aceste achiziții sunt făcute cu credit. Aici apare provocarea. Cât de mult te împrumuți, astfel încât să nu îți rupi gâtul peste doi, peste trei ani, când se mai schimbă datele probleme?”, a evidenţiat el principala dilemă a românului care îşi doreşte o casă.
Cum calculezi cât îşi permiţi să dai pe o locuinţă
Când vine vorba despre achizionarea unei proprietăţi, Adrian Asoltanie spune că oamenii tind să-și ridice treptat pretențiile și, odată cu ele, și suma pe care sunt dispuși să o plătească. De la o garsonieră se ajunge ușor la două camere, apoi la trei, fiecare pas fiind justificat printr-un motiv care pare rezonabil.
„Regulile pe care eu le folosesc și le predau la curs sunt următoarele. În primul rând, valoarea locuinței ar trebui să se încadreze aproximativ pe la venitul pe patru ani. Adică îți faci totuși o socoteală: cam ce venituri ai înmulțite în patru ani, cam pe acolo totuși uită-te.
Pentru că, în zona locuinței, oamenii tind să tragă un pic de elasticul ăsta din ce în ce mai mult. Și oamenii zic: «Măi, o dată o iau. Sunt singur, aș putea să stau într-un studio. Dar hai să iau două camere. Și diferența nu-i așa de mare, hai să iau trei camere. Că poate mă însor sau mă mărit, mai apare un copil, nu-mi trebuie un birouaș să lucrez?».
Adică găsești foarte ușor argumente să treci de la 40 de metri pătrați la 80 de metri pătrați. Ceea ce, evident, înseamnă bani în plus”, a explicat expertul în educaţie financiară.
Rata trebuie să-ţi permită să trăieşti decent
Problema apare atunci când suma împrumutată este prea mare pentru veniturile celui care ia creditul. O rată care pare suportabilă la început poate deveni greu de dus dacă dobânzile cresc sau dacă veniturile scad, astfel că în calcul ar trebui luate inclusiv aceste variabile. Pentru că achizionarea unei locuinţe nu ar trebui să priveze pe nimeni de un trai decent.
„Problema apare în supraîndatorare. Faptul că tragi prea mult de tine. Când apar oscilații pe dobânzi, dacă nu te-ai gândit să le faci fixe, sau pe venituri, că veniturile oscilează, evident că te pune în cap. (...)
Și atunci recomandarea mea este: aproximativ venitul pe patru ani. Rata creditului să nu depășească 20-25% din venituri, ca să ai bufferul ăsta de siguranță”, recomandă Adrian Asoltanie.







 Se încarcă comentariile...