Ce nu mai cumpără românii din cauza prețurilor. Produsele la care au început să renunțe și cum ne organizăm bugetul pentru a ne ajunge banii de la un salariu la altul


Pentru tot mai mulți români, mersul la cumpărături nu mai este o activitate spontană, ci un exercițiu de calcul. Produsele sunt comparate, promoțiile sunt urmărite cu atenție, iar multe dintre lucrurile considerate cândva obișnuite au devenit cheltuieli care trebuie justificate.
Creșterea costului vieții a schimbat inclusiv modul în care oamenii își împart salariul. După plata facturilor, a ratelor și a alimentelor, pentru alte cumpărături rămân adesea sume tot mai mici.
Potrivit Institutului Național de Statistică, rata anuală a inflației a ajuns la 6,61% în septembrie 2026. Serviciile au înregistrat scumpiri anuale de 11,12%, iar produsele nealimentare de 7,06%. Aceste evoluții pun presiune pe bugetele familiilor, în special acolo unde veniturile nu cresc în același ritm cu prețurile.
Un sondaj publicat în noiembrie 2026 de Banca Europeană de Investiții arată că 80% dintre respondenții din România consideră că scumpirea energiei le-a redus semnificativ puterea de cumpărare în ultimele 12 luni. Mai îngrijorător este faptul că 55% afirmă că au redus inclusiv cheltuielile pentru alimente sau sănătate.
Produsele la care românii au început să renunțe
Primele eliminate de pe lista de cumpărături sunt, de regulă, produsele care nu reprezintă o necesitate imediată.
Un sondaj realizat în 2026, pe un eșantion de peste 1.000 de persoane din mediul urban, arată că 57,8% dintre respondenți intenționează să renunțe la anumite produse neesențiale pentru a-și administra mai bine banii.
Hainele și încălțămintea se numără printre categoriile afectate. Aproape 39% dintre respondenți declară că vor reduce cheltuielile pentru îmbrăcăminte, încălțăminte și accesorii. În loc să își înnoiască frecvent garderoba, consumatorii pot alege să cumpere doar ceea ce le lipsește, să urmărească reducerile sau să prelungească durata de utilizare a produselor existente.
Telefoanele, electrocasnicele și gadgeturile sunt alte achiziții amânate. Peste 54% dintre cei chestionați intenționează să reducă bugetele pentru tehnologie și electrocasnice. Un telefon care încă funcționează poate fi folosit mai mult timp, iar înlocuirea unui aparat electrocasnic poate fi amânată, atunci când acesta nu prezintă probleme de siguranță.
Cosmeticele, produsele de înfrumusețare și articolele pentru hobby-uri intră și ele pe lista economiilor. Aproximativ 24% dintre respondenți vor reduce cheltuielile pentru înfrumusețare, iar aproape 27% pe cele pentru hobby-uri.
Nici divertismentul nu este ocolit. Aproape 22% dintre participanții la sondaj intenționează să reducă bugetele pentru abonamentele la platformele de streaming.
De la mesele la restaurant la cafeaua cumpărată zilnic
Schimbările nu privesc doar produsele scumpe, ci și cheltuielile mici, repetate aproape zilnic.
Cafeaua cumpărată în drum spre serviciu, prânzul comandat, gustările de la magazin sau ieșirile frecvente la restaurant pot reprezenta, cumulate, o sumă importantă la sfârșitul lunii.
De exemplu, o cafea de 15 lei cumpărată în fiecare dintre cele 22 de zile lucrătoare costă 330 de lei lunar. Dacă adăugăm un prânz comandat de 40 de lei de trei ori pe săptămână, pentru patru săptămâni, ajungem la încă 480 de lei.
În total, aceste două obiceiuri pot însemna 810 lei pe lună.
Asta nu înseamnă că trebuie să renunțăm complet la micile plăceri, ci că putem reduce frecvența lor. Cafeaua pregătită acasă, mesele gătite pentru mai multe zile și un buget clar pentru ieșirile în oraș pot aduce economii fără schimbări radicale ale stilului de viață.
Nici alimentele de bază nu mai sunt ferite de economii
Una dintre cele mai importante schimbări apare chiar în coșul alimentar.
Tot mai mulți consumatori caută alternative mai ieftine, compară prețurile pe kilogram sau pe litru și renunță la unele produse premium în favoarea variantelor accesibile.
Un studiu publicat în 2023 arăta deja că 48% dintre respondenți renunțaseră la anumite produse alimentare ca reacție la scumpiri, iar 41% își reduseseră consumul de gustări, băuturi zaharoase și cafea.
Datele mai recente ale BEI, publicate în noiembrie 2026, indică faptul că presiunea financiară a ajuns inclusiv la cheltuielile esențiale.
Totuși, economiile la alimente trebuie făcute cu atenție. Reducerea risipei, alegerea produselor de sezon și planificarea meselor sunt soluții mai sănătoase decât eliminarea alimentelor nutritive din dietă.
Cum ne organizăm bugetul ca să ne ajungă salariul toată luna
În multe gospodării, problema nu este doar cât se câștigă, ci și faptul că banii sunt cheltuiți fără o evidență clară.
Primul pas către un buget echilibrat este să știm exact unde se duc veniturile.
1. Împărțim salariul imediat după încasare
O metodă cunoscută de organizare financiară este regula 50/30/20. Aceasta presupune alocarea a 50% din venitul net pentru nevoi esențiale, 30% pentru dorințe și cheltuieli personale și 20% pentru economii sau obiective financiare.
În actualul context economic, însă, această formulă poate fi greu de aplicat. Pentru familiile care au chirii, rate și cheltuieli mari cu utilitățile, o variantă adaptată ar putea fi 70% pentru nevoi esențiale, 20% pentru cheltuieli flexibile și 10% pentru economii.
Procentele sunt orientative. Important este să existe o planificare realistă, nu să respectăm cu orice preț o formulă care nu se potrivește veniturilor noastre.
2. Stabilim un buget săptămânal, nu doar lunar
Una dintre cele mai utile metode este împărțirea banilor disponibili în patru bugete săptămânale, după ce am rezervat sumele pentru facturi și celelalte obligații.
Dacă avem 1.600 de lei disponibili pentru alimente, transport și cheltuieli curente într-o perioadă de patru săptămâni, putem stabili un plafon de 400 de lei pe săptămână.
Această împărțire ne ajută să observăm din timp când depășim bugetul și să evităm situația în care rămânem fără bani cu multe zile înainte de salariu.
Pentru lunile mai lungi, bugetul trebuie împărțit în funcție de numărul real de zile până la următoarea încasare.
3. Mergem la cumpărături cu o listă
Cumpărăturile făcute fără planificare pot genera cheltuieli inutile.
O listă întocmită înainte de plecarea la supermarket, pornind de la produsele pe care le avem deja acasă, ne poate ajuta să evităm dublarea achizițiilor și risipa alimentară.
La fel de important este să comparăm prețul pe unitatea de măsură, nu doar prețul afișat pe ambalaj. Un produs la promoție nu reprezintă neapărat o economie dacă nu avem nevoie de el.
4. Aplicăm regula celor 24 de ore
Înainte de a cumpăra un produs care nu este urgent, putem amâna decizia cu 24 de ore. Pentru achizițiile mai costisitoare, perioada poate fi extinsă la câteva zile.
Acest interval ne permite să verificăm dacă produsul răspunde unei nevoi reale sau dacă dorința de cumpărare a fost influențată de o reducere, o reclamă ori un impuls de moment.
5. Verificăm abonamentele și cheltuielile automate
Platformele de filme, aplicațiile, serviciile digitale, abonamentele și alte plăți recurente pot consuma lunar sume importante fără să ne dăm seama.
O verificare periodică a extrasului bancar poate scoate la iveală servicii pe care nu le mai folosim sau pentru care există alternative mai ieftine.
Nu este necesar să renunțăm la toate, ci să păstrăm doar serviciile care ne sunt cu adevărat utile.
6. Construim treptat un fond de urgență
Chiar și economiile mici pot deveni importante pe termen lung.
O sumă de 100 de lei pusă deoparte în fiecare lună înseamnă 1.200 de lei într-un an, fără a lua în calcul dobânzi.
Ideal, fondul de urgență ar trebui să ajungă, în timp, să acopere între trei și șase luni de cheltuieli esențiale. Pentru început, însă, un obiectiv de 500 sau 1.000 de lei poate fi mai realist.
Economisirea nu trebuie făcută prin sacrificarea medicamentelor, alimentației sau a plății facturilor importante. Dacă veniturile acoperă cu greu necesitățile, prioritatea este stabilizarea bugetului.
Exemplu practic: cum împărțim un salariu de 5.000 de lei
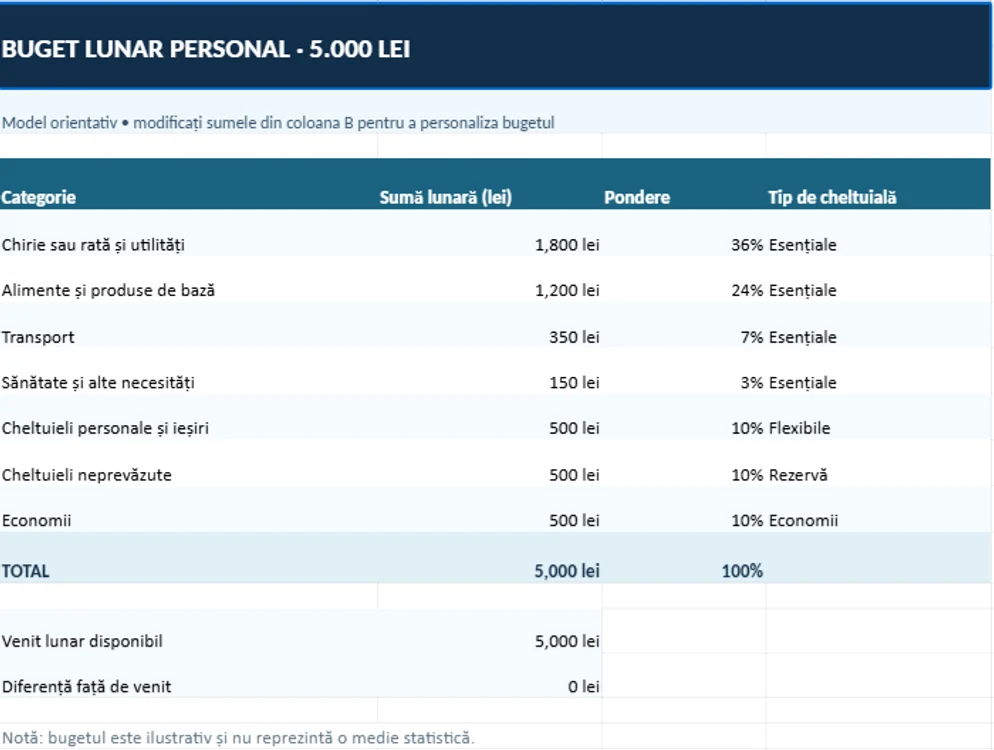
Pentru o persoană cu un venit lunar net de 5.000 de lei, un buget orientativ ar putea arăta astfel:
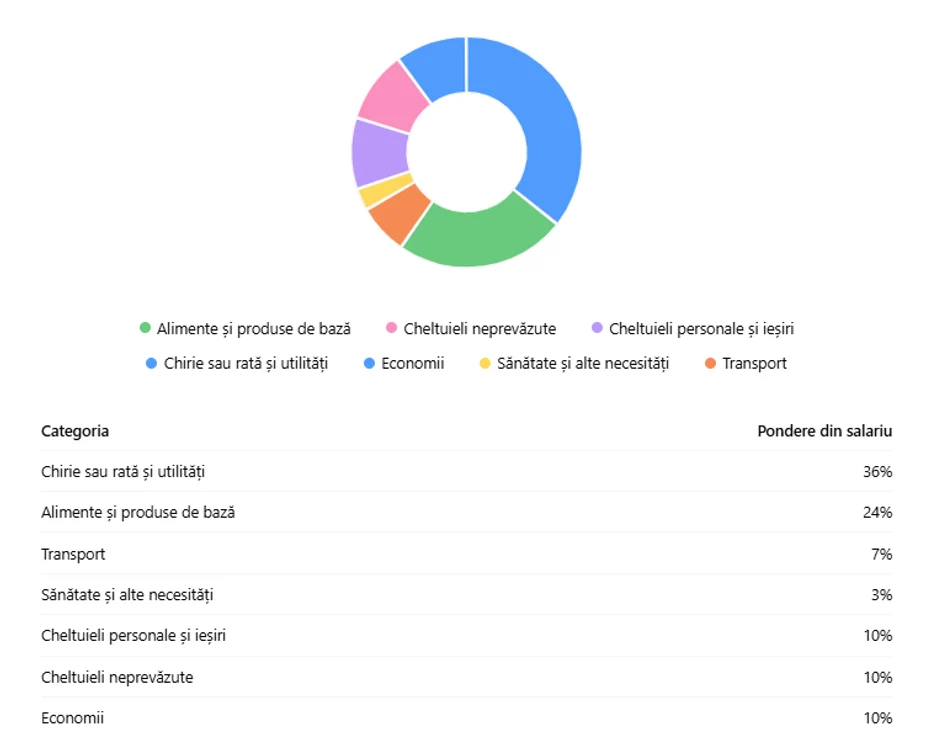
Acesta este doar un exemplu, nu un model potrivit tuturor gospodăriilor. Cheltuielile diferă considerabil în funcție de oraș, numărul membrilor familiei, costul locuinței și eventualele datorii.
O persoană care plătește o chirie ridicată sau întreține copii poate avea nevoie de o structură complet diferită.
Cele mai frecvente greșeli care ne lasă fără bani înainte de salariu
Una dintre cele mai frecvente probleme este cheltuirea sumelor disponibile imediat după încasarea salariului, fără rezervarea banilor pentru obligațiile care urmează.
O altă greșeală este utilizarea creditului pentru a acoperi constant cheltuielile obișnuite de consum. Cardurile de credit și cumpărăturile în rate pot deveni costisitoare atunci când soldurile nu sunt achitate la timp.
La fel de riscant este să considerăm orice reducere o oportunitate. Dacă un produs costă 200 de lei și este redus la 150 de lei, economisim 50 de lei doar în raport cu achiziția la preț întreg. Dacă nu aveam nevoie de el, am cheltuit totuși 150 de lei.
Cum putem economisi fără să simțim că renunțăm la tot
Un buget bine organizat nu trebuie să însemne o viață lipsită de mici bucurii.
Dimpotrivă, scopul administrării banilor este să ne permită să păstrăm acele cheltuieli care contează cu adevărat pentru noi și să le eliminăm pe cele care nu aduc o valoare reală.
Putem stabili o sumă lunară pentru activități recreative, putem planifica din timp achizițiile mai mari și putem căuta alternative accesibile pentru timpul liber.
De asemenea, merită să verificăm periodic contractele pentru telefonie, internet, energie sau alte servicii, acolo unde există posibilitatea alegerii unor oferte mai avantajoase.
Nu cât economisim contează la început, ci să recâștigăm controlul asupra banilor
Scumpirile i-au determinat pe mulți români să își schimbe prioritățile, să cumpere mai puțin și să fie mai atenți la fiecare leu cheltuit.
Totuși, trebuie făcută o diferență între economiile voluntare și renunțările impuse de lipsa banilor. Pentru gospodăriile în care veniturile sunt insuficiente chiar și pentru necesitățile de bază, simpla reducere a cheltuielilor nu poate rezolva problema.
Pentru ceilalți, câteva obiceiuri pot face o diferență importantă: evidența cheltuielilor, cumpărăturile planificate, limitarea impulsurilor și constituirea treptată a unei rezerve financiare.
Secretul unui buget echilibrat nu este să renunțăm la tot ceea ce ne place, ci să învățăm să facem diferența între ceea ce ne dorim, ceea ce ne trebuie și ceea ce ne permitem.
Primul pas către o situație financiară mai stabilă poate începe chiar de la următorul salariu.






 Se încarcă comentariile...