Dilema unui român cu rate de 1.600 de euro pe lună, după un an fără serviciu. „Vinzi casa, plătești împrumutul și stai în chirie”


Un român a lansat o dezbatere despre situația dificilă în care s-ar putea afla un fost angajat în IT, rămas fără loc de muncă de un an și obligat să achite rate bancare de 1.600 de euro pe lună, ajunse la această valoare din cauza dobânzilor foarte mari, potrivit relatării sale.
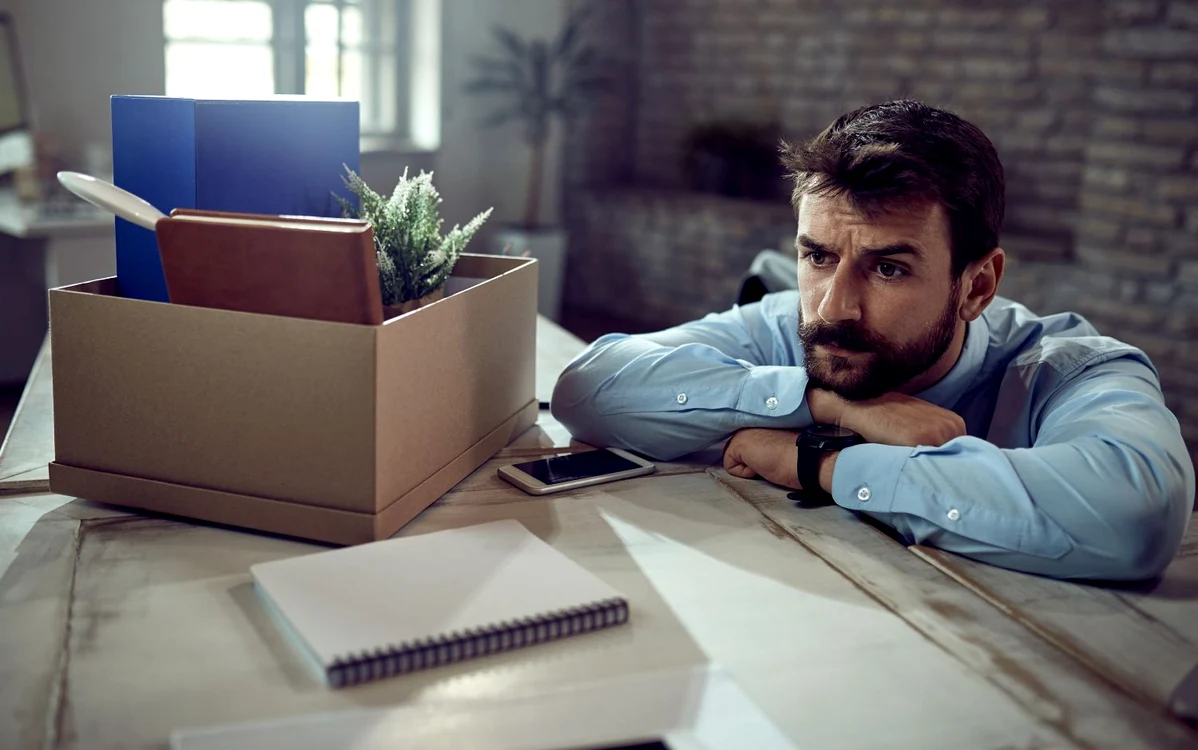
„Ce strategii de supraviețuire financiară sau reconversie rapidă ați aplica în contextul actual al pieței dacă v-ați confrunta cu blocajul acesta?”, a întrebat acesta, pe Reddit.
„M-aș întreba ce caut eu cu o rată de 1.600 de euro”
Unii români s-au arătat surprinși de valoarea ratelor, chiar dacă persoana la care făcea referire autorul postării lucrase în IT, un domeniu asociat cu venituri ridicate. Unii au criticat decizia de a contracta împrumuturi atât de mari, în timp ce alții au atras atenția că situațiile financiare se pot schimba dramatic.
„M-aș întreba ce caut eu cu o rată de 1.600 de euro”, a comentat un român.
Un român a povestit că a preferat să se împrumute mult sub posibilitățile sale financiare, tocmai pentru a reduce riscul de a nu mai putea plăti ratele în cazul pierderii locului de muncă.
„Eu, la un contract de 10.000 de euro, mi-am luat apartament cu rata de 500 de euro. Mașina de 8.000 de euro, deci mai puțin decât venitul pe o lună. Și tot aveam anxietate. Nu știu cum fac unii datorii de genul ăsta”, a relatat acesta.
Alții au pus situația pe seama lipsei de educație financiară și a tendinței de a cheltui peste posibilități.
„Dacă tu, ca adult, nu știi să îți gestionezi banii, nu mă miră cum ajungi în datorii și, în același timp, fără job. Educația financiară e praf în România. Majoritatea nu știu să își gestioneze banii și uite așa ajung sclavii băncilor pe viață”, a comentat un utilizator, criticând și condițiile impuse de instituțiile bancare.
Un altul a atras atenția asupra cheltuielilor cotidiene care pot deveni împovărătoare atunci când nu sunt ținute sub control.
„Și mulți au și figuri în cap, aruncă bani pe orice tâmpenie, jumătate din mâncare ajunge la gunoi, mănâncă doar la restaurant, pachetul de țigări zilnic etc. E pe bune vorba aia cu «te întinzi mai mult decât îți ajunge plapuma»”, a scris acesta.
Un român a remarcat că persoana prezentată în discuție ar fi putut avea totuși economii importante, din moment ce scenariul presupunea că a rezistat un an fără serviciu.
„Ai rate foarte mari, e greu să le absorbi cu un job pe care l-ai găsi rapid”, a răspuns un alt utilizator.
Soluțiile propuse de români
Mulți români au considerat că păstrarea unei proprietăți nu ar trebui să devină o povară financiară imposibil de suportat. Vânzarea locuinței sau a altor bunuri valoroase a fost una dintre recomandările frecvente.
„Vinzi casa, plătești împrumutul și stai în chirie. Cu un pic de noroc, îți rămân și niște bani serioși din vânzare, ceea ce îți cumpără timp să te pui înapoi pe picioare”, a recomandat unul dintre aceștia.
Un alt utilizator a privit situația și din perspectiva celor interesați să cumpere locuințe la prețuri mai mici.
„Singura strategie cu rată de succes 100% e să vinzi ce ai. Iar eu o să stau cu banii pregătiți să văd cât ești dispus să lași din preț”, a comentat acesta.
Un internaut a povestit cum a încercat să evite o situație asemănătoare, împrumutându-se mai puțin decât i-ar fi permis veniturile.
„Când mi-am cumpărat apartamentul, am ales să iau unul pentru care mă îndatoram la aproape 50% din cât aș fi putut, tocmai în ideea că, dacă voi rămâne fără job, să pot plăti rata și lucrând la supermarket sau la McDonald's ori cu ajutor din partea familiei. Cel care are o rată extrem de mare cred că va trebui să vândă”, a comentat acesta.
Reclamația unui român despre chiriașul dispărut. Poate proprietarul să intre în apartament?Altul a relatat că rata sa bancară a crescut substanțial față de momentul contractării creditului și a adăugat că persoanele îndatorate nu trebuie judecate fără a le cunoaște situația.
„Vinde ce poți, achită anticipat la creditul mai mare, scăzând rata, nu din anii creditului. Mută-te unde poți, inclusiv cu părinții, cu colegi de apartament sau în afara orașului și închiriază apartamentul la chiriași serioși, să nu ai pauze. Încearcă să nu vinzi apartamentul la început, că e păcat. Dacă nu reziști, vinde-l. Într-un an poate îți revii”, a scris acesta.
Un alt utilizator a recomandat analizarea posibilității de refinanțare a creditului și reducerea rapidă a cheltuielilor.
„Bagă refinanțare la credit, plătești trei-cinci ani dobândă fixă, fără ROBOR. Vinde mașina, iahtul, calul și căruța. Depune cerere de șomaj. Bagă livrări, mortare”, a comentat acesta.
De la IT la șantierele din Islanda sau șofer de TIR
Un român a propus plecarea temporară în Islanda pentru a lucra în construcții, susținând că acolo s-ar putea obține venituri suficiente pentru a achita ratele și a reface economiile.
„Pe șantiere în Islanda faci 3.500 de euro pe lună și ai cazare asigurată. În locul tău, aș pleca acolo, aș plăti ratele lunar și aș mai pune deoparte cât de mult pot. În timpul acela, dai apartamentul în chirie, vinzi mașina cu predare de leasing, dacă e cazul. Orice ban faci, bagi la fondul de urgență”, a scris acesta.
El a adăugat că soluția depinde de veniturile anterioare și de natura datoriilor, dar a insistat că o persoană care nu mai câștigă bani trebuie să ia rapid măsuri.
„Sau a doua variantă, dacă rata e la un apartament, dă-l cu chirie, mută-te în ceva mai ieftin și lucrează orice job cât să îți acoperi minimul de nevoi. Între timp, caută ceva mai bun și mai bine plătit până ajungi din nou la nivelul la care erai înainte”, a completat acesta.
Alții au recomandat angajarea ca șofer de TIR, curier, muncitor în construcții sau în agricultură, în România ori în alte țări europene.
„Singura ta salvare e să te duci într-o țară unde salariul minim e mai mare decât în România și, eventual, dacă ai pe cineva, să plătești mai puțin la utilități. În locul tău, m-aș duce în Germania, Olanda, Norvegia sau Suedia, dacă știi engleza foarte bine. Oricum, în momentul ăsta vei învăța orice mult mai repede decât oricine altcineva. Foamea te învață”, a recomandat un român.
Cum s-a schimbat viața bulgarilor după trecerea la euro. „Probabil nu va mai fi niciodată țara atât de ieftină ca acum 15 ani”Un alt utilizator a propus chiar și un program prelungit de muncă în transportul alternativ, în Capitală.
„Dacă ești din București, atunci Bolt/Uber de la șase dimineața până la zece seara și repeți. Dacă ai noroc, poate ajungi la 2.000”, a comentat acesta, fără a preciza moneda sau dacă suma ar reprezenta un venit brut ori net.
Alți români spun că au preferat să trăiască modest și să economisească, chiar dacă au avut salarii mari în domeniul IT.
„Eu am strâns bani tot timpul. Am trăit cu gândul că s-ar putea să nu mă mai întâlnesc niciodată cu perioada asta bună din IT. Am cumpărat câteva apartamente prin credit, credit niciodată mai mare de 1.800 de lei. Când am mai strâns ceva bani, am luat alt apartament”, a povestit un român.
El a adăugat că are investiții realizate constant în ultimul deceniu, un fond de urgență suficient pentru câțiva ani și conduce un Logan fabricat în 2006.
„Posibil să zici «ia uite și la săracul ăsta» când mă vezi pe stradă. Ce pot să spun este că o zi din viața mea nu am fost stresat și cred că a meritat”, a completat acesta.
Altcineva a arătat cât de importantă poate fi existența unui fond de urgență în cazul pierderii locului de muncă.
„Ca să ai rate de 1.600 de euro, probabil aveai salariu de minimum 3.200, dacă nu 4.500 de euro. Ar trebui să ai fond de urgență pentru minimum șase luni la același standard de viață sau 12 luni reducând drastic cheltuielile și figurile de corporatist norocos”, a comentat el.
Unii au recunoscut că s-au confruntat cu probleme grave și nu au găsit soluții înainte ca situația să se agraveze.
„Am avut, n-am făcut față nici cu strategia, nici cu freelancingul. Am ajuns la executare, am făcut contestație, acum aștept”, a relatat altcineva







 Se încarcă comentariile...