Tichet de masă sau masă caldă: ce taxe plătești pentru fiecare și care variantă este mai bună pentru angajat


Pentru angajatori, acordarea unui beneficiu de hrană poate însemna fie bani puși pe cardul de masă, fie o masă oferită efectiv la locul de muncă. Cele două variante au însă reguli fiscale diferite, iar diferențele nu se văd doar în fluturașul de salariu.
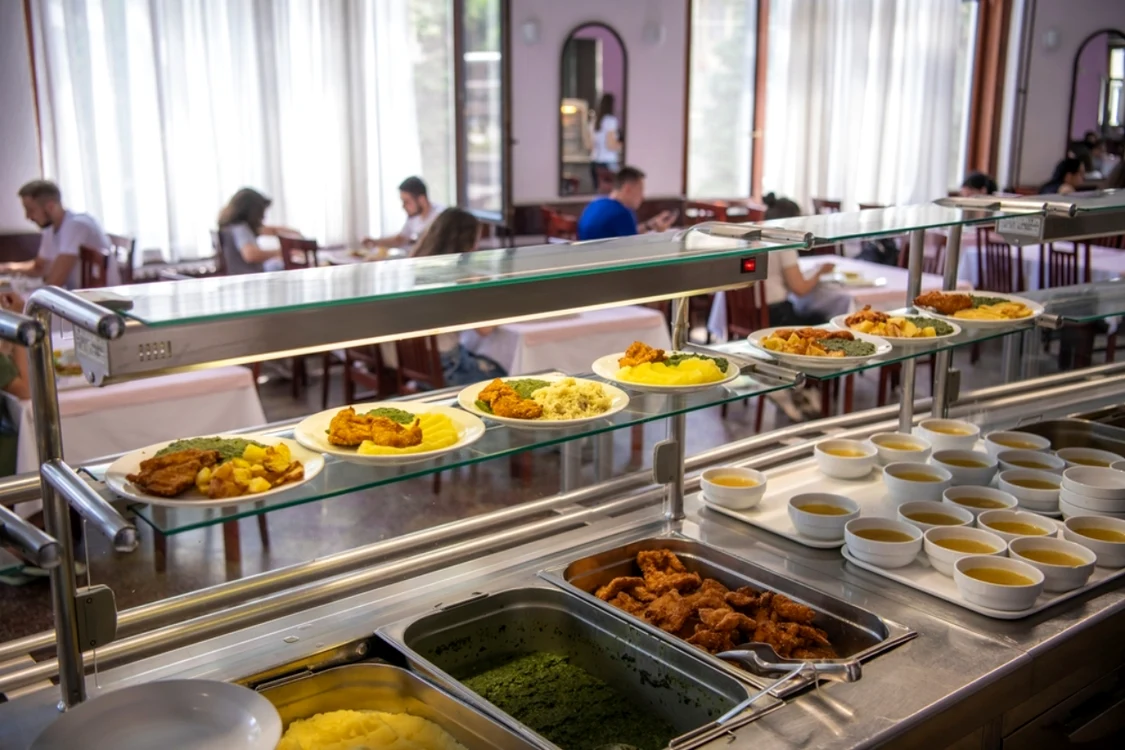
Într-un caz, angajatul primește libertatea de a decide unde și ce mănâncă, în celălalt primește direct masa, în condițiile stabilite de companie. Pentru angajator, contează atât costul efectiv, cât și felul în care beneficiul se încadrează în restul pachetului acordat salariatului.
Două variante pentru același beneficiu
Tichetele de masă și hrana oferită direct de angajator sunt două modalități diferite prin care compania poate suporta costul mesei angajatului, însă Codul fiscal nu le tratează în același mod.
În cazul tichetelor, salariatul primește un instrument de plată nominal, pe care îl poate utiliza pentru achiziția de alimente sau pentru plata mesei în unitățile afiliate. Compania nu stabilește ce mănâncă angajatul și nici locul în care acesta își cumpără masa.
În cazul hranei oferite de angajator, salariatul primește efectiv mâncarea. Aceasta poate fi preparată într-o unitate proprie sau poate fi furnizată de o unitate specializată, în condițiile prevăzute de legislația fiscală.
Diferența pare simplă, dar devine importantă atunci când sunt calculate taxele și celelalte beneficii acordate de companie.
Tichetele de masă, taxate cu impozit și CASS
Tichetele de masă sunt impozitate cu 10% și intră în baza contribuției de sănătate. Pentru ele nu se datorează contribuție la pensie.
La valoarea maximă de 45 de lei pentru o zi lucrată, un angajat care lucrează 21 de zile într-o lună poate primi tichete în valoare de 945 de lei.
Din această sumă se calculează CASS de 10%, iar apoi impozitul pe venit se aplică bazei rămase după contribuția de sănătate. În exemplul de mai sus, taxele ajung la aproximativ 180 de lei, iar valoarea netă a beneficiului este de aproximativ 765 de lei.
Pentru angajat, suma rămasă este însă utilizabilă în funcție de propriile alegeri. Tichetele pot fi folosite pentru cumpărarea alimentelor sau pentru plata mesei, în condițiile prevăzute de lege și în rețeaua de unități care acceptă acest tip de plată.
Masa oferită de angajator nu este taxată în același mod
În cazul hranei asigurate direct de angajator, valoarea acesteia este neimpozabilă și nu intră în baza contribuțiilor sociale, dacă sunt respectate condițiile prevăzute de Codul fiscal.
O masă evaluată la 45 de lei reprezintă astfel o valoare de 45 de lei pentru angajat, fără diminuarea prin impozit și CASS care apare în cazul tichetelor.
Există însă o diferență importantă pentru companie. Valoarea hranei intră în plafonul lunar de 33% din salariul de bază, plafon care este comun cu alte beneficii neimpozabile prevăzute de legislația fiscală. În acest plafon pot intra beneficii precum abonamentele medicale, contribuțiile la pensii facultative, cazarea acordată de angajator, serviciile turistice și/sau de tratament, abonamentele sportive sau alte facilități acordate salariaților. Practic, toate aceste beneficii se adună, iar partea care depășește limita de 33% nu mai beneficiază de regimul fiscal favorabil și este tratată ca venit salarial.
Tichetele de masă vor avea o valoare maximă de 45 de lei, în loc de 40 de lei. Proiectul de lege a fost adoptat de Camera DeputațilorExemplul unui salariu de 6.000 de lei
Diferența se vede mai clar într-un calcul simplu.
La un salariu de bază de 6.000 de lei, plafonul de 33% este de 1.980 de lei pe lună. Dacă angajatul primește hrană în valoare de 945 de lei într-o lună, această sumă ocupă aproape jumătate din plafon, iar pentru celelalte beneficii care intră în aceeași categorie mai rămân 1.035 de lei.
În cazul tichetelor de masă, valoarea de 945 de lei nu reduce plafonul de 1.980 de lei, astfel că acesta rămâne disponibil pentru celelalte beneficii neimpozabile pe care compania le acordă salariatului.
Diferența poate conta pentru o companie care construiește un pachet mai larg de beneficii, în care masa este doar una dintre componente.
Când masa caldă devine mai interesantă pentru companie
Dacă masa este singurul beneficiu de acest tip, diferența fiscală dintre cele două variante poate fi privită în primul rând prin ceea ce ajunge efectiv la angajat.
În cazul tichetelor, o parte din valoarea acordată este reținută sub formă de CASS și impozit. În cazul mesei oferite direct, valoarea este integral neimpozabilă, cu respectarea condițiilor legale.
Pentru companie, masa oferită direct presupune mai mult decât plata unui furnizor.
Hrana trebuie să fie asigurată în condițiile prevăzute de Codul fiscal, iar beneficiul trebuie prevăzut corespunzător în documentele interne. Compania trebuie să poată demonstra cui i-a fost acordată masa, în ce zile și care a fost valoarea acesteia.
Numărul zilelor contează, deoarece calculul este legat de zilele de prezență efectivă. Zilele de telemuncă, concediul de odihnă, concediul medical sau alte situații în care angajatul nu este prezent la locul de muncă nu pot fi tratate automat ca zile în care masa a fost acordată.
Și alegerea furnizorului este importantă. Codul fiscal prevede că hrana trebuie să fie preparată în unități proprii sau achiziționată de la unități specializate. În schimb, situația în care angajatul plătește masa și aduce ulterior bonul pentru decontare nu este echivalentă cu hrana asigurată direct de angajator în sensul facilității fiscale.
Schimbări majore în legislația muncii în 2026. Ce trebuie să știe angajații și angajatoriiPentru angajat, diferența nu este doar fiscală
Cele două variante schimbă și felul în care este utilizat beneficiul.
Tichetele permit angajatului să își aleagă masa și momentul în care o cumpără, în limitele regulilor aplicabile. Masa oferită la sediu este legată de programul și organizarea companiei și presupune, în mod normal, consumarea ei la locul de muncă.
Într-o companie în care există o cantină sau un serviciu de catering, masa poate fi integrată în programul de lucru. În altă companie, același beneficiu poate însemna un meniu fix, servit la o anumită oră.
Și aici apar diferențele dintre valoarea fiscală a unui beneficiu și valoarea pe care acesta o are pentru angajat.
Un tichet de 45 de lei nu înseamnă 45 de lei disponibili după taxe, dar îi permite salariatului să aleagă. O masă de 45 de lei nu poate fi transformată în bani, însă valoarea ei nu este diminuată prin impozit și CASS, atunci când sunt îndeplinite condițiile legale.









 Se încarcă comentariile...